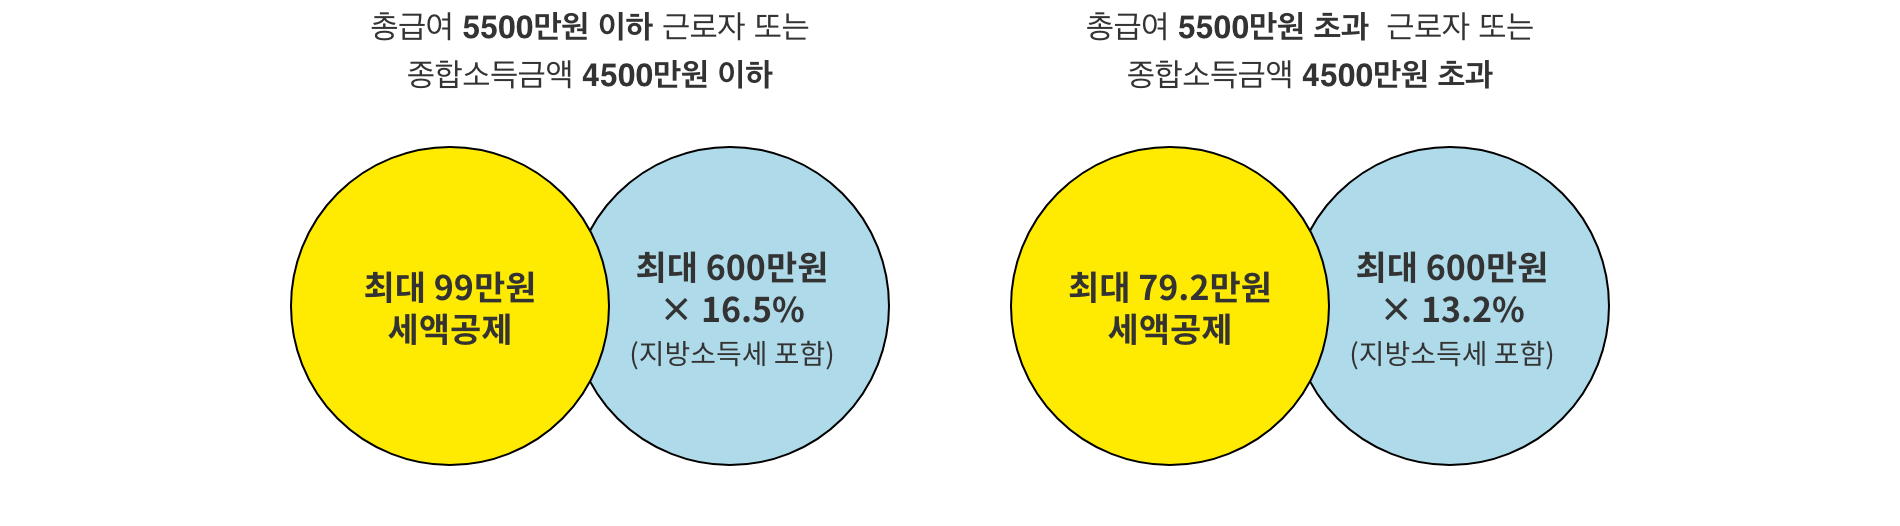
※ 세액공제 금액은 2023년 납입분부터 600만원(연금계좌의 경우)이 적용됩니다.
연금저축펀드와
ETF를 한번에!
※ 세액공제 금액은 2023년 납입분부터 600만원(연금계좌의 경우)이 적용됩니다.
많은 분들이 의지하는 국민연금, 얼마나 받을 수 있을까요?
부족한 금액, 해답은 연금저축에 있습니다.
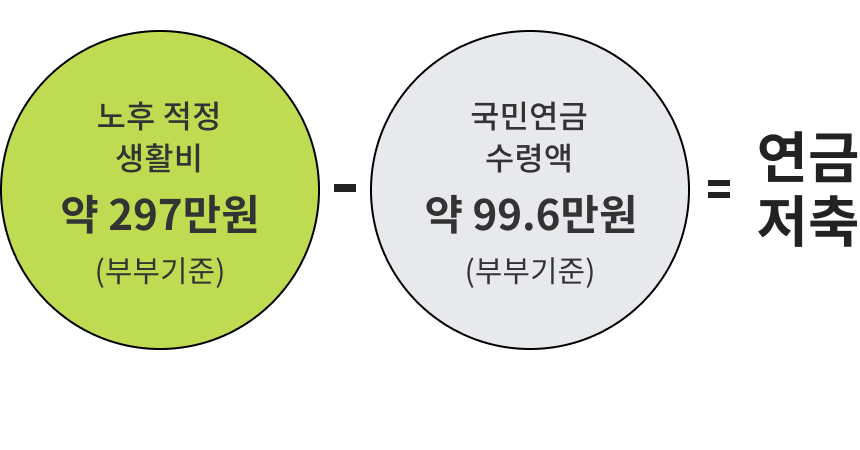
※출처 : 국민연금공단 제10차(2023년) 국민노후보장패널조사 기초분석보고서
우리투자증권 연금저축계좌는
저렴한 투자비용으로 실속에 실속을 더했습니다.
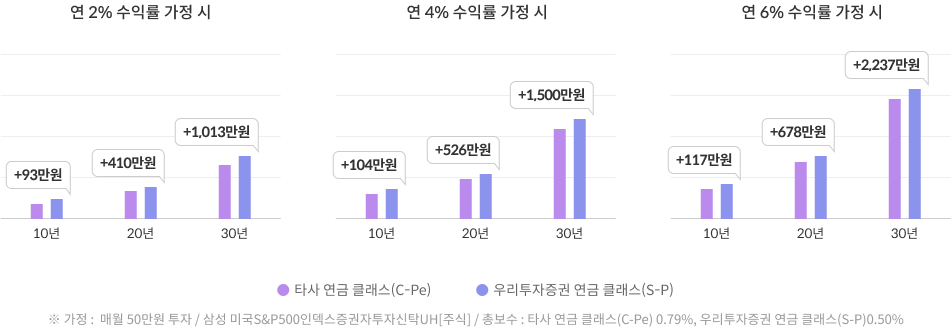
01 투자비용 절감효과를 확인하세요.
02 오래오래 투자하는 연금펀드를 쉽게 관리하세요.
계좌에 일정 기간 납입 후 소득세법에서 정한 연금수령 요건에 따라 자금을 인출하는 경우 연금소득으로 과세되는 상품입니다.
상품구조
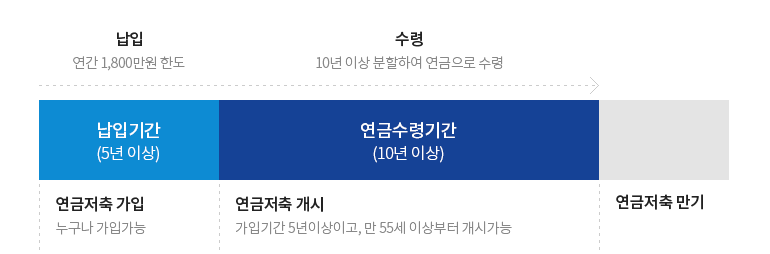
가입대상
가입요건
세액공제
1. 절세효과
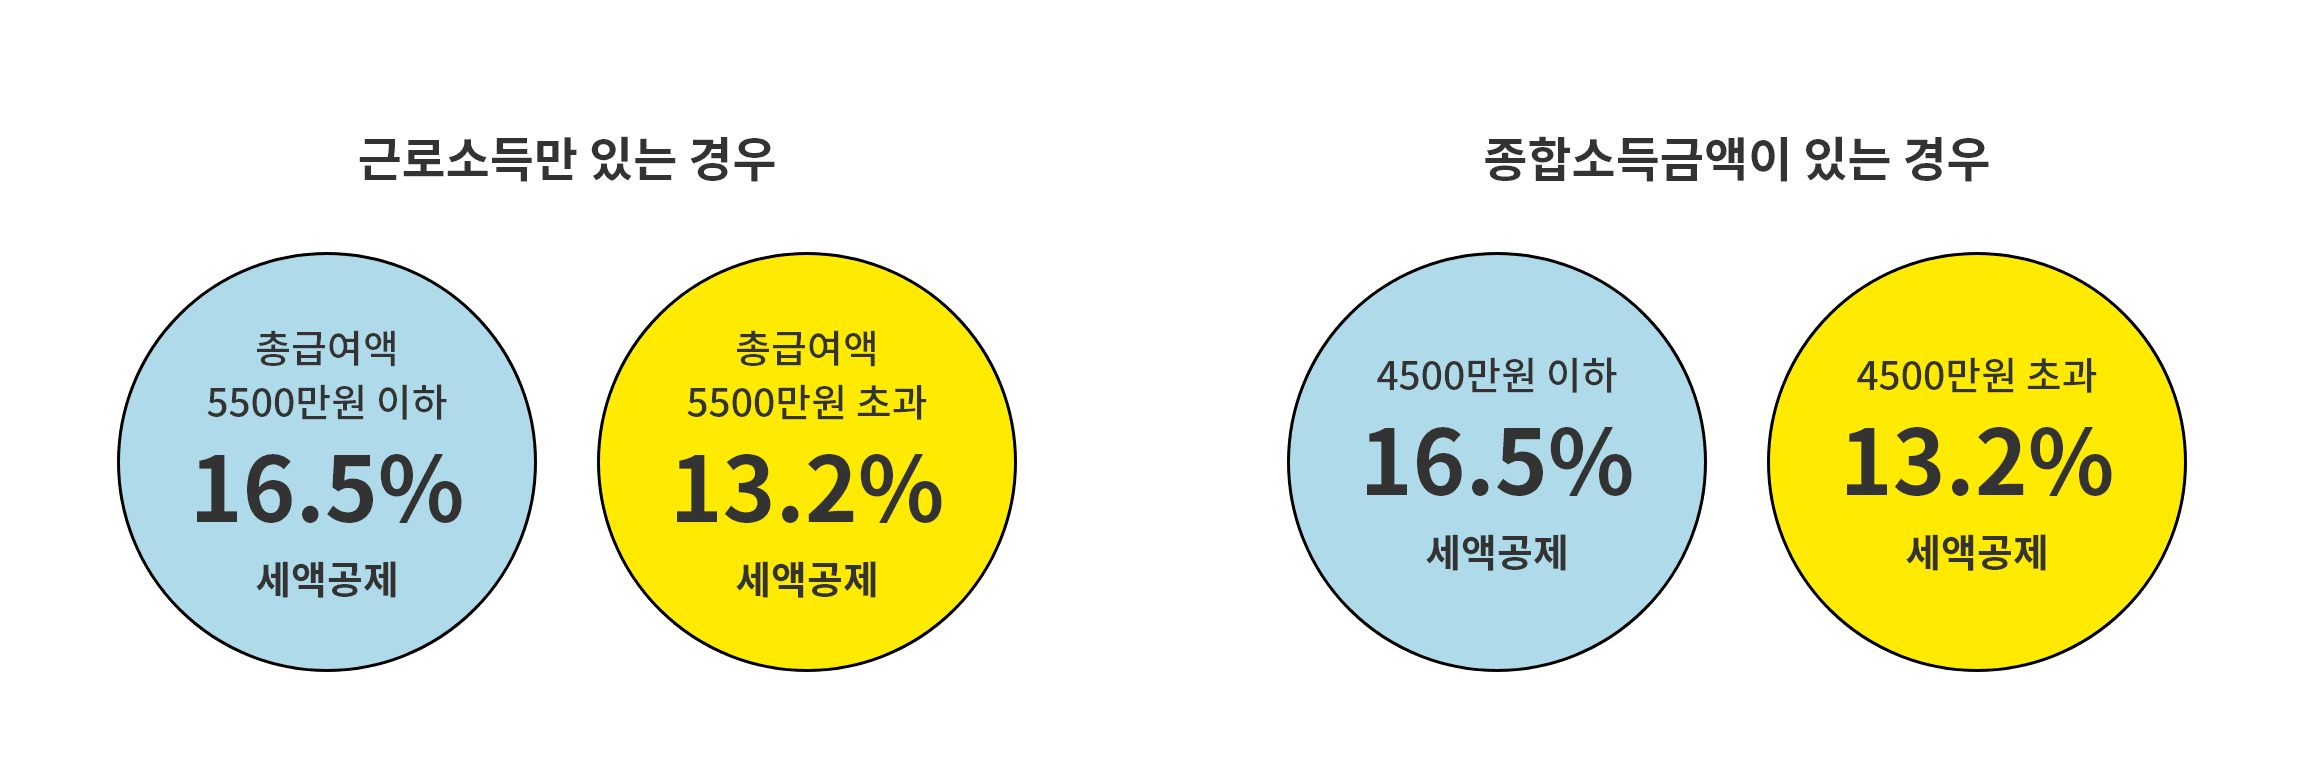
2. 과세이연 및 분리과세
3. 분산투자
4. 자유로운 인출
인출순서 : ① 과세제외금액 → ② 이연퇴직소득 → ③ 기타금액(세액공제액,운용소득)
연금수령 전 600만원을 중도 인출할 경우, 세액공제 받지 않은
(과세제외금액) 300만원에 대해서는 세금이 없고, 나머지 300만원에 대해서는 기타 소득세 16.5%가
부과됩니다.
※ 세액공제 금액은 2023년 납입분부터 600만원(연금계좌의 경우)이 적용됩니다.
5. 타 금융기관 이전(계좌이체) 가능
입금 
출금
연금수령
연금수령한도
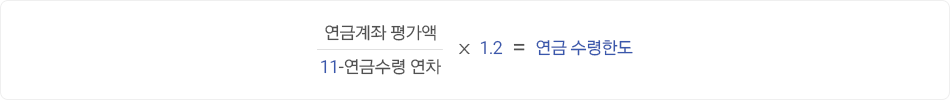
수령구분 및 과세방법
고객이 원하는 경우, 타금융회사에 가입한 연금저축상품을 세제상 어떠한 불이익 없이 다른 금융회사로 자유롭게 옮길 수 있습니다.
가져오기
내보내기
계좌이체 가능 상품
가져오기(타사→당사)
| 가능 | 불가능 |
|---|---|
|
구)연금저축펀드(01.1.1이후) 신)연금저축계좌(13.2.28이전) 신)연금저축계좌(13.3.1이후) 개인형IRP계좌 (13.3.1이전) 개인형IRP계좌 (13.3.1이후) |
구)개인연금펀드 (00.12.31이전) |
내보내기 (당사→타사)
| 가능 | 불가능 |
|---|---|
|
신)연금저축계좌 (13.3.1이후) 개인형IRP계좌 (13.3.1이후) |
구)개인연금펀드 (00.12.31이전) 구)연금저축펀드(01.1.1이후) 신)연금저축계좌(13.2.28이전) 개인형IRP계좌 (13.3.1이전) |
계좌이체 시 유의사항
판매중인 연금저축펀드 매분기별 비교공시 사항입니다. 펀드공시/비교공시는 금융투자협회 전자공시서비스를 참조하시기 바랍니다. 
상품별 수익률
상품별 수수료율
계좌이체 수수료
예금자비보호안내
이 금융상품은 예금자보호법에 따라 보호되지 않습니다.
우리투자증권 준법감시인 심사필 제2026-279호 (2026.09.01. ~ 2027.08.31.)